
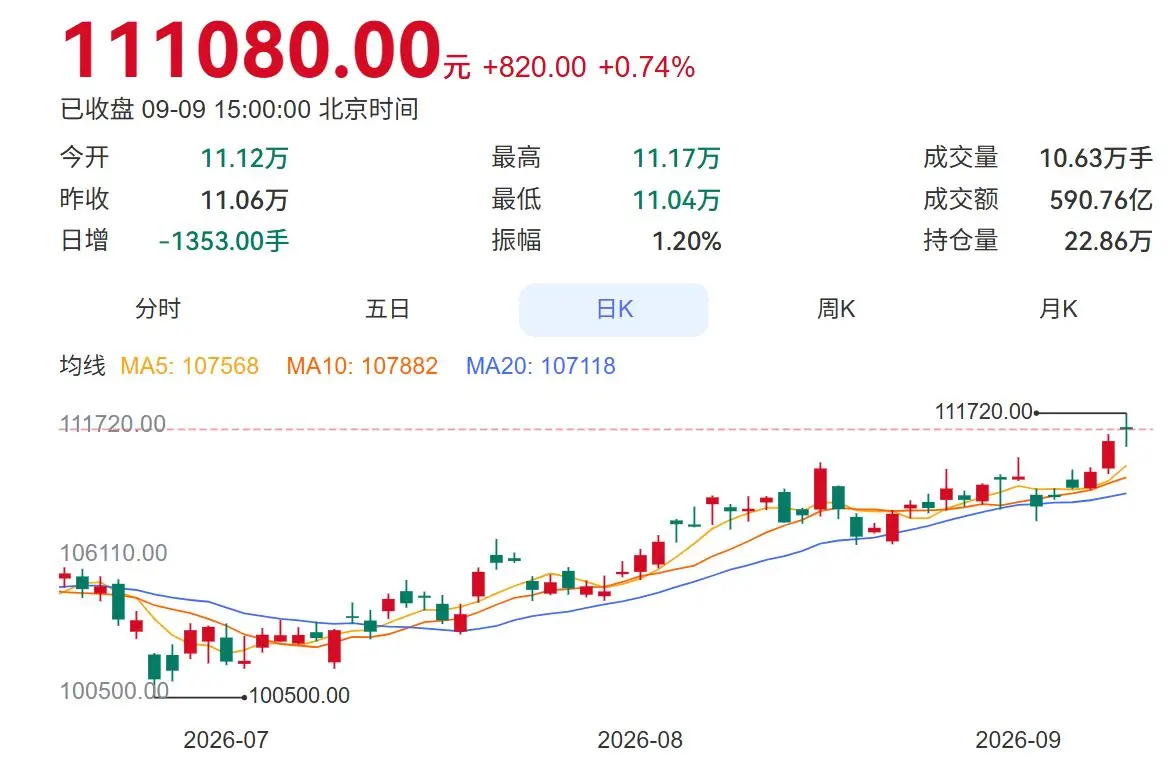
历史极值被铜价的暴涨一再突破, 看着全行业似乎都沾着光获利, 实则产业链上的利润正在出现剧烈的撕裂, 矿上整天都在不停收获着超额的利润, 冶炼厂只能靠着副产品勉力续上自己的命, 加工终端则需顶着大额高额垫去资金带压苦苦去煎熬等待着, 三方人群那相互间命运截然不同差异极大。
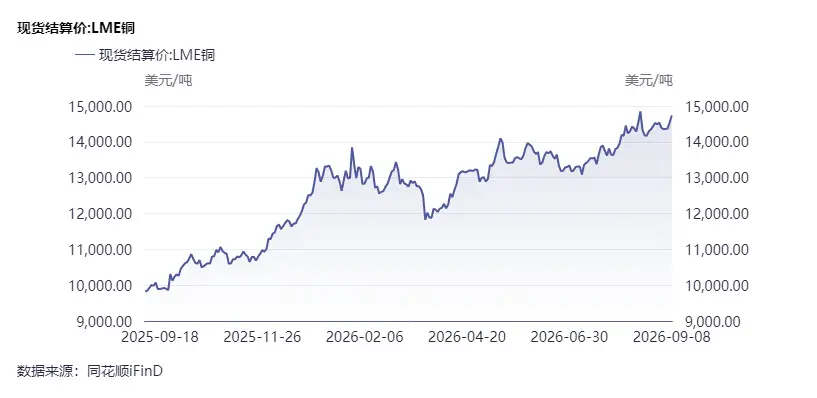
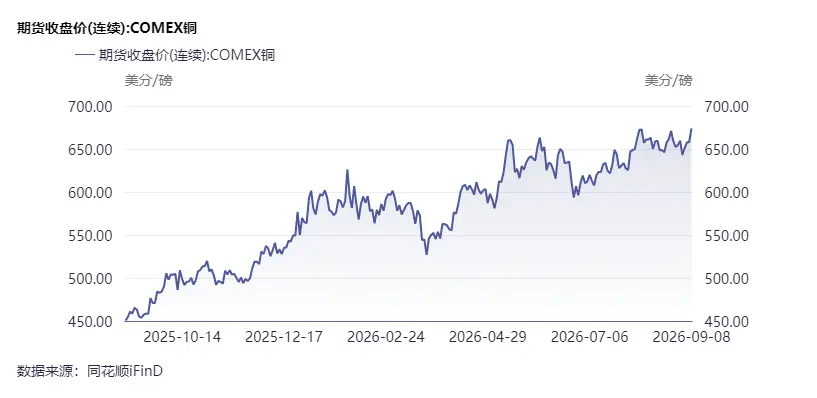
这轮行情绝非单纯是需求的全面爆发, 而是三大核心因素形成了超强共振的产物!美国相关关税的后期预期引发全球范围内存货的大规模迁移, COMEX集聚了接近七成的显性可查存货, 致使非美所在地区的现货供应格外紧张, 伦铜沪铜二者的定价弹性则被人为大幅推向高峰。
与此同时, 强厄尔尼诺天气造成智利两家大型矿山的产量预期合计缩减约四点五万吨,矿端供应切实性收缩, 叠加新能源和算力两大需求的远期预期影响, 资金凭借这类事件炒作发力, 把铜价推至历史高峰。
手握矿山资源的上游企业属且本轮行情中的最大赢家。洛阳钼业的证券部人士明确表示称, 公司整体来讲对铜位看好, 供应端的干扰偏因紧支撑价格抬越的走势依然成立。
但扩产全并非由人说了算。KFM二期项目预计二零二七年已属行业较快节奏投产, 优质铜项目在市场上本就稀缺, 长线布局的玉龙铜矿也按既定计划持续推进三期, 短期新增供给根本无半点谈资。
铜精矿供应持续严重不够, 现有实物粗炼加工费用跌入更深负值期间内, 常规冶炼盈利模式被透彻颠除推倒。铜陵有色上坦言, 铜的价格上上扬对冶炼工厂企业明明不利, 加工用度倒挂已成目前这个状态现实状况。
江铜人士也证实, 按照现在加工费水平来说, 纯冶炼业务呀很难实现盈利这一点。国内冶炼厂有很大一部分, 通过硫酸之类的副产品来弥补主业的亏损情况, 长单协议的占比居然高达九成之多, 才能勉强对冲那些现货价格带来的波动。
铜价突破十一万元每吨时, 下游加工企业的垫资压力与现货流转风险显著上升。资金占用成本大幅提高, 购销两头的现金流管理成为检验企业运营能力的硬指标。
头部不过加工企业通过业务升级转移压力。楚江新材产品向高端新兴领域转型, 这类领域加工费更高, 有效拓宽利润护城河, 原料涨价带来的部分侵蚀还被抵消了。
面对原料价格大幅发生极端剧烈的波动, 套期保值已然成为各大加工企业平抑经营风险的核心必要手段。楚江新材明确无误地清晰表示会对准原料相关产业端口进行精准套保操作, 将持续出现过快上涨的生产成本稳妥顺利地传导至下游客户层级端口。
这意味着下游加工厂正极力通过完善期货的盘面来对冲以固定风险敞口, 避免于单边波动下暴露。在极端行情之中, 金融工具的运用能力将直接决定着企业的生存质量。
这场资本预期与资源博弈共同催生的铜价上行周期, 正在深刻重塑整个有色金属板块的利润分配格局。上游吃满红利、中游艰难维持、下游努力防守, 各自答卷截然不同。
铜价还能维持高位多久? 若美国精铜关税豁免落地,大量隐性库存或集中转战LME, 届时价格又将走向何方? 你觉得在当前的产业链格局下, 哪一环最有可能率先出现突围? 欢迎在评论区聊聊你的看法。
Copyright© 彩条汇观是面向大众的轻量化财经内容服务平台
本网内容来源于网络,转载为分享交流,不代表本网立场,不对内容真实性做担保。
转载内容版权归原作者所有,若有版权异议,收到通知后将及时下架处理。
电话:010-56213484 举报邮箱:229648466@qq.com
