
最近不少人发觉, 到商场刷卡消费期间, 店员问您的是花呗抑或是白条, 而非询问您有没有信用卡啊这绝非错觉, 而是整个行当正在经历一幕大规模调整呀。
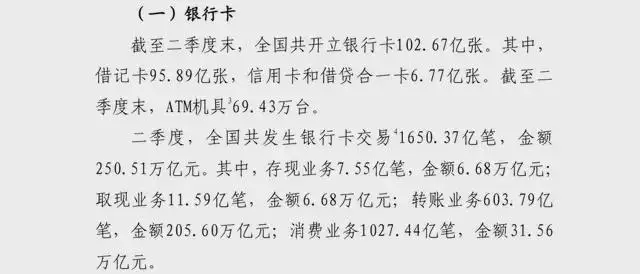
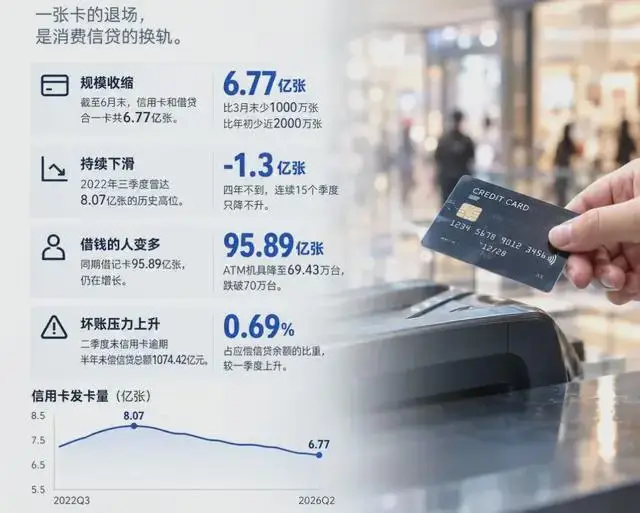
央行新近报告表明, 二季度平均每日有逾十万张信用卡销蚀市场。此数后侧, 乃多数人士包内那份落尘之卡, 正默默趋向中止。
2024年7月新规落地后银行不再愿意为此一僵尸卡此一僵尸卡买单, 睡眠卡占比不得超占比不得超20%, 发卡量也不再是考核重点, 工商银行上半年裁减500万张卡, 建设银行缩减200万张, 都是此次清理的直接体现。
以往银行死命发卡, 送箱子柜子送油卡这种景象而今近于消亡, 业务员不再扫楼层发展位, 为规矩因由, 银行从追范围转向追质量, 尽留真真在用确能盈利的用户不甩脱丢弃。
倘若现在你依然还能收到信用卡开卡礼的短信, 那多半是银行在争夺活跃用户占有。一般消费者的体会为, 权益愈来愈少, 门槛越来越高头。从前批卡简单, 额度不错高, 现在不仅须要查看征信, 还得要看消费本领和还款纪录。
银行把账总算明白了。养一堆沉睡银行卡的成投入, 多过于它们能产生的收益。于是清掉闲置卡成成为平常态, 对应的各种权益成成为稀少品。这张塑料做的银行卡片, 正在从"人手持卡”变为“精英独有专享专属物”。
这是最为值得最为警惕的现象。工商银行信用卡的不良率较此前升至5.37%, 逾期半年未偿还信贷的总额超过1074亿元。招商银行新产生的不良资金较去年多出了接近40亿元!坏账没有随着卡片彻底消失, 反而是还在增长增加。
部分群体存在“以卡养卡”“以贷养贷”问题共债风险抬头。银登中心数据显示, 8月份信用卡不良转让规模同比增长10.4%, 银行虽在清理卡片风险, 却并未真正被消除。
信用卡收缩的另一面, 消费需求显然并未失踪。花呗、白条这类互联网信用手段硬核植入购物场景, 使用者无需报批、无需启用, 支付时刻即可直接畅用。银行将卡片交到持卡人手中, 平台将信贷装到购物车之中。
这种变化意味着什么? 意味着信贷流通入口正发生显著转移。以往你仅有单一信用卡可使用时, 负债情况全然透明清楚可见;如今你或许同时开立七八台各类平台的信用额度后, 导致整体总负债状况早已难以精准追踪核对。
真正的变化发生在底层。银行卡可以注销, 但你的信用痕迹没法消失。问题在于, 当信贷分散在不同平台, 哪个主体来汇总这些数据? 哪个主体来判断你的真实负债水平?
花朵财经观察指出, 关键不是那张塑料卡存不存在,而就是信用正在由谁定价、由谁掌控。往后比"你有没有信用卡"更重要的, 是"你在哪些平台还有额度"。你藏着在哪儿信用篮子里边, 被你决定了你能借多少钱、以什么成本借钱。
你的卡包之内是否还有若干信用卡? 那张办理至今已满三载从未进行过任何刷卡消费操作的卡片, 你计划保留它或是自行主动注销它都由你酌定, 来发表下你的相关想法在评论区里, 若认为这篇文章对你来讲具备帮助用处, 还烦劳你记得为它点赞并分享给更多目标人群看到。
Copyright© 彩条汇观是面向大众的轻量化财经内容服务平台
本网内容来源于网络,转载为分享交流,不代表本网立场,不对内容真实性做担保。
转载内容版权归原作者所有,若有版权异议,收到通知后将及时下架处理。
电话:010-56213484 举报邮箱:229648466@qq.com
