
2015年11月10日, 登临科技这个公司在香港联合交易所进行了挂牌交易活动, 发行的价格定在了231港元的位置, 这个价格正好处于预设区间的最低那个值, 在当天的盘中交易时间里, 股价仍然出现了下跌超过6%的情况, 造成了破发的局面, 而且在此之前暗盘的交易价格也已经下跌了4.24个点。
到了2026年1月的时候, 这个公司的投后估值大概是在78亿港元这个数字上, 而发行之后所对应的市值却是140亿欧元的水平, 这其中的溢价幅度是非常大的, 几乎达到了近八成的地步。
在公开认购的这个环节里, 认购倍数仅仅只有2.11倍这么一点, 在国际发售的环节上面, 也才只有1.34倍这一个数字出现。
一只手的中签率达到了百分之百, 认购的情况显得相当的冷清, 二级市场的获利空间可以说是被彻底地给压制住了。
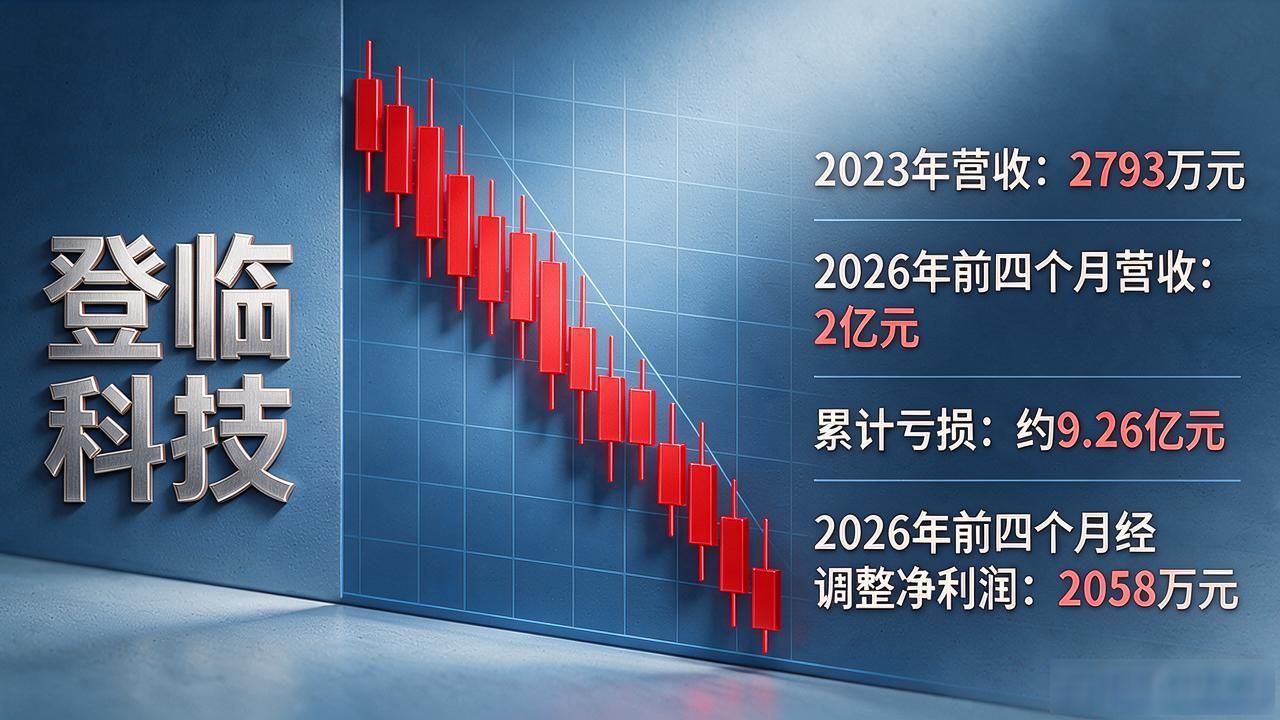
在2023年到2026年的前四个月这整个时间段里, 企业的营业收入呈现出从2,793万增加到了2亿这样一个变化。而在这段时期内,累计产生的亏损数额大约是9.26亿元。一直到2026年的前四个月这一个节点, 经过调整之后的净利润才最终转变成了正向的2,058万元。
通常简称为带-P, 它属于那些还没实现商业化运作的18C公司, 所以自然就会有波动和流动性风险偏高的特征。
在2025年这个年份, 中国的GPGPU市场的整体规模达到了1236亿元人民币, 其中英伟达占据了1012亿元这么一笔巨大的金额, AMD获得了120亿元的份额, 这两个企业加在一起, 所占的市场份额比例合计为91.6%之多, 而登临科技虽然排在了前十名的位置上, 可是其实际占据的份额却不足百分之1。
就在最近这个时间段里, 像瘦西湖文旅、四方精创这两个公司, 它们有的把港股IPO推迟了, 有的给终止了, 然后整体的新股定价就出现了非常普遍的一个收紧的变化现象。
对于未进入商业化阶段的十八岁类别的新股而言, 当前阶段是否依然具备参与申购的价值? 如果持有肯定态度, 请执行点赞操作;倘若认为存在隐患, 请前往评论区阐述具体观点。
Copyright© 彩条汇观是面向大众的轻量化财经内容服务平台
本网内容来源于网络,转载为分享交流,不代表本网立场,不对内容真实性做担保。
转载内容版权归原作者所有,若有版权异议,收到通知后将及时下架处理。
电话:010-56213484 举报邮箱:229648466@qq.com
