
到了2026年的时候, 国内汽车制造业的产能利用率, 长期以来都维持在低于健康线的水平, 于是不少汽车品牌就频繁地进行重组动作, 可是这些动作却并没有触及到关于产能的那些核心问题。
2026年的第一个季度, 汽车制造业的产能利用率数据是70.3%, 到了第二个季度, 这个数值仅仅微升到70.8%, 这两个季度一直都没有碰到制造业健康线的那个大门槛, 也就是75%这一档, 从这一组数据来看, 它就清楚地说明了整个行业的产线闲置状态, 其实已经维持有一段比较长的时间了。
大量的闲置产线每天都在产生设备折旧、场地维护等固定开支, 不断地吞噬整车企业的利润空间。不少车企看似在正常运营, 实际上是靠着一各类补贴和融资在勉强支撑着局面。
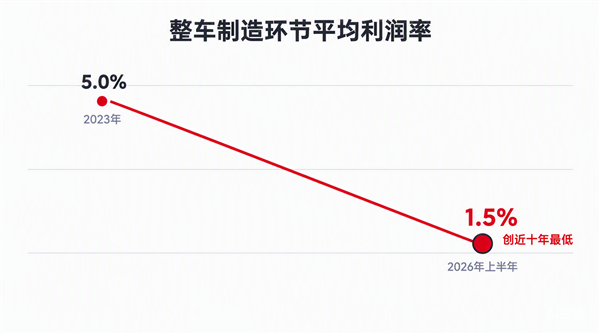
在二零二六年的上半年, 汽车全产业链的四个核心环节所获得的利润分布情况如下, 上游资源占据了十九个百分点, 中游材料占据了二十三个百分之一百九, 电池则拥有三十九百分之十一十二的份额, 整车的利润占比仅仅为十二百分之一千二百二十三。与上年同期相比, 整车环节的利润占比出现了下滑二十四个百分点的趋势。
动力电池的成本, 占到了整车BOM成本的30%到40%, 宁德时代在2026年上半年的归母净利润, 达到了432.84亿元, 对比之下, 广汽集团同期出现了归母净亏损, 金额是44.67亿元, 其整车制造的毛利率, 为负6.27%。
想当初, 那时候的汽车市场是个慢慢长大的状态, 买车的人越来越多, 车子卖得越来越好。工厂方面, 多盖一间, 品牌那边, 再多搞一个细分种类, 这么做的结果, 是大概率能拿到更多的市场份额。在那个时间段里, 凡是进行的扩张行动, 基本上都能够看到有积极的好处, 也就是正向收益。
各地的地方政府也都拿出来土地方面的条件, 还有税费方面减免的办法, 大家都想来争抢那个汽车项目, 这种车企同时搞好几个品牌并行发展的战略, 是被普遍认可的, 被人们叫做是多生子女好打架的那种稳妥选择。
现在国内的汽车市场, 每年的销量增长比例, 已经降低到了个位数的级别。大多数的细分行业领域里面, 情况都是供给的量超过了需求。以前那种靠堆砌品牌名称、靠堆积生产能力的办法去抢购市场份额的操作方式, 在当前这个时间点只会让那些闲置的比率变得更高的这一种结果产生。
目前好多汽车制造企业,它们手底下有着多个定位互相重叠的品牌, 让这些品牌自己去抢顾客, 这种内部消耗的情况, 比起新增的那点收益来说, 要远远大得多, 这完全就违背了当初进行多品牌布局时的那个初衷。
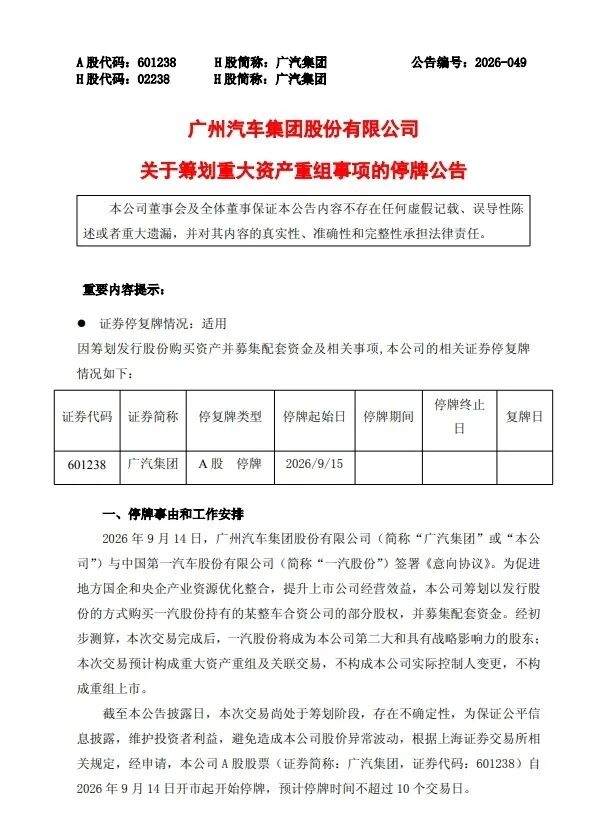
关于一汽丰田股权方面的变动情况, 那其实就属于典型的把股权出空的做法。具体来说呢, 就是广汽集团这边发行了A股股票, 然后用这些股票去换一汽股份手里头持有的那些一汽丰田的部分股权。经过预估, 这笔交易的总价格差不多接近200亿元人民币。
这个数值, 它大概是一汽丰田那个账面净资产的三倍左右。等交易做完以后啊, 一汽丰田旗下的那些个燃油车生产线, 是一点都不会停掉的。也就是说仅仅只是, 手里的资产, 在不同股东的手里头, 变了个样儿而已。
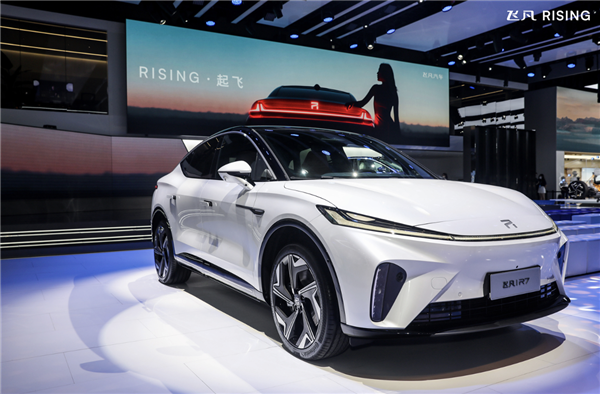
上汽集团前后投入了70亿元, 用来独立运营飞凡品牌。在2026年前5个月的时间里, 飞凡的累计销量只有831辆。现在, 它已经回归到上汽乘用车体系里面了。
这次调整, 砍掉了飞凡独立的研发团队、营销团队和渠道团队, 直接减少了利润表上的大额固定开支, 但是, 飞凡对应的闲置产线, 进行了任何调整, 是没有的。
此前哪吒汽车因为陷入了经营危机的状况, 目前已经完成了重整工作, 其第一阶段的目标是恢复生产哪吒X这款车型, 并且设定的年销量目标仅仅是一万台, 主要市场方向是用来主打海外地区。
这个重整方案主要是搞定了把债务到期日期往后延的事情, 而且联系好了新的资金来源, 至于它旗下的那三个生产基地能不能全都重新开车投产, 还有具体到底按多大的生产比例来干活方面, 文件里面并没有留下必须得达到的硬性指标规定。
2021年8月, 一汽马自达将其占60%的股权折算成价额之后注入到了长安马自达, 这致使一汽马自达变成了长安马自达的全资子公司, 当时的背景是, 一汽马自达的月度销量仅仅是仅有三千台。
长安马自达在整合之后主动收缩了燃油车的产能, 并且把资源集中投入到了新能源车型的生产和销售当中去, 他们并没有靠着降低价格来强行维持原有产线的运转, 最终就这样实现了健康状态的产销平衡。
根据测算的显示结果, 如果一座年产能达到22万台的整车工厂, 其产能利用率是不足的40%, 那么它每年为了维持运转而产生的现金成本, 是在6亿到8亿元之间。而对于国内的这类工厂来说, 一次性进行关厂的综合成本, 大约是30亿到50亿之间。
算静态账的话, 关厂的成本回收期是在五年到八年之间的, 如果再叠加起来国资考核里的资产减值、人员安置等这些要求的话, 有不少的央企是更愿意去选择股权运作这种方式, 而不是说去直接选择把工厂给关了。
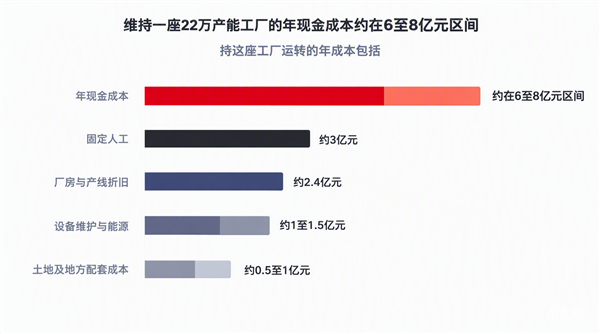
整车工厂是许多地方的 GDP 和纳税大户。如果直接关闭工厂, 会直接带来当地税收和就业的大幅波动。这就需要地方政府和国资体系进行大量的协调工作。
这就使得许多地方宁愿继续给汽车制造企业提供资金支持来进行维持生存, 也不想让那些使用效率很低的产业生产线直接停止运作和关闭, 这样就在不知不觉中拖慢了把过多的产能清理出去的那个进程。
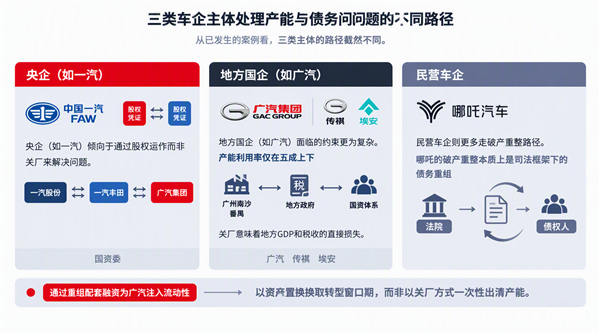
眼下市面上有很多车企在进行重组操作。这些操作只是把品牌给并了。就是把股权进行了转移。就是把债务延后处理了而已。其实工厂里的产线数量没有减少一点。全行业的总产能供给也没有出现下降的情况。
这种操作在本质上属于利用资本运作的手段, 给车企继续提供现金流的支撑情况发生, 使得车企可以拿到用于转型方面的缓冲时间段存在, 这并没有真正解决关于产线闲置现象的根本问题状况。
到了2026年的年初这个时间点为止, 国内已经有23家新能源车企已经宣告倒闭了, 或者是已经在走破产的这个程序了, 只有当这种性质的主体从市场上退出以后, 直接发生的效应才是整个行业的总体产能供给量才会减少下来。
可是这种自然出清的规模目前还不大, 到了2026年的二季度, 汽车制造业的产能利用率是70.8%, 这个数字和75%的健康标准相比, 中间的差距还不小。
要判断一家车企是在真正地削减产能, 还是在变相地延缓优胜劣汰的过程, 现在最能直接反映情况的指标就是看一年以后汽车制造业的产能利用率是否能够回升到百分之七十五以上。 很多人都在问接下来国内汽车行业会不会发生大规模的汽车工厂主动关停的情况, 欢迎大家在评论区写出自己的看法, 并且点赞分享这篇文章来进行交流。
Copyright© 彩条汇观是面向大众的轻量化财经内容服务平台
本网内容来源于网络,转载为分享交流,不代表本网立场,不对内容真实性做担保。
转载内容版权归原作者所有,若有版权异议,收到通知后将及时下架处理。
电话:010-56213484 举报邮箱:229648466@qq.com
