
珀莱雅发布的半年度报告里显示, 净利润增长了百分之四十六。可是如果把那笔一次性收益给扣除掉的话, 就会发现它的主营业务实际上是在收缩的。虽然股价涨到了百分之八的一个幅度, 但是大家还是要问一句, 这到底是公司真正具备的实力体现, 还是靠那些会计数字来撑起来的感觉?
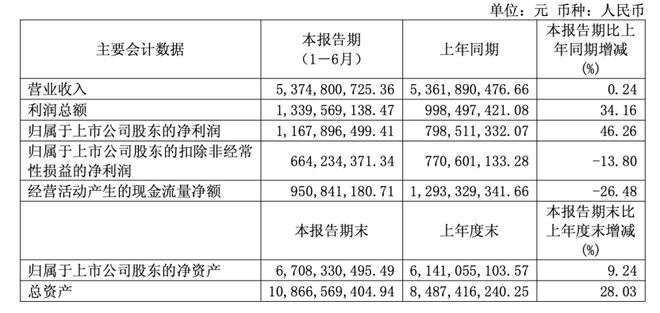
今年上半年, 公司的归母净利润达到了11.68亿元。这一金额同比实现了46.26%的增长。如果仔细分析利润的具体构成可以发现, 其中有4.45亿元实际上来源于投资收益。
这笔投资收益是因为公司在五月份通过分步收购的方式取得了花知晓的控制权, 从而对原持有的股权按照公允价值进行重新评估而产生的。这种会计处理属于一次性事项。因此, 在明年的情况中, 不会再出现这部分的收益。
在把非经常性损益的部分扣除以后, 扣除非经常性损益后的净利润数量仅为6.64亿元, 和过去的时期相比, 这个数值出现了13.8%的下降。
归母净利润与扣非净利润之间的差额达到了5.04亿元之多。对于一家依靠大单品以及重度营销手段得以成长起来的公司来说, 其主营业务的实际盈利能力实际上正处于一种持续下滑的状态。
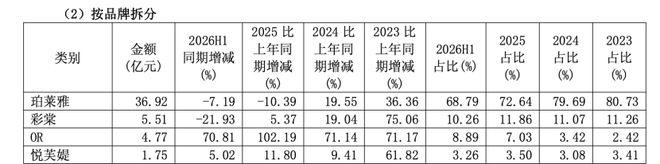
主品牌珀莱雅在上半年实现了36.92亿元的收入, 这一金额占主营收入的比例为68.79%, 与去年同期相比, 同比下降了7.19%。
与此同时, 第二大品牌彩棠的收入为5.51亿元, 下降了21.93%, 这是有记录以来出现的第一次负增长现象, 导致这两个品牌加起来的总收入比过去同期少了大约4.4亿元。
行业相关人士将问题的根源归结为价格区间受到上下两头挤压的状况, 具体来说是在一百至三百元这个核心销售价位段上, 上方面临着国际知名品牌通过折扣方式展开的竞争, 而下方则遇到了主打极致性价比的短视频平台新兴品牌的冲击, 这些品牌往往过度依赖单一爆款的宣传推广, 一旦获取流量的成本升高, 那么投入与产出之间的比例关系就难以继续维持平衡了。
洗护品牌Off&Relax的收入达到了4.77亿元, 实现了70.81%的增长。原色波塔的收入情况也比较突出, 达到了3.13亿元, 增长率高达222.23%, 这一数值已经超过了2025年全年的预期水平。
这三个新品牌的合计收入大约为8.72亿元, 与过去相比, 增量部分大约为4.6亿元。这一巨大的增量表现, 基本已经将主品牌和彩棠之间存在的缺口给填补起来了。
总营收达到了53.75亿元, 同比微增0.24%, 几乎是原地踏步。分季度看来, 一季度还下降了2.29%,直到二季度才转正到了增长2.28%的样子。所谓的这种增长, 其实是靠新品牌在拉动, 而老品牌却在拖后腿。
销售费用达到了二十八点五亿元, 同比例增长为百分之七点四零, 费用率提升到了百分之五十三点一三, 相比之下去年同期仅为百分之四十九点五九。在这些费用中形象宣传推广费支出就高达二十五点三七亿元, 占了总营收的百分之四十七点二零, 与上一年度相比多支付了壹点柒伍亿元。
研发费用仅为9942.95万元, 其费用率处于1.85%的水平, 销售花费是研发支出的接近29倍。经营现金流净额为9.51亿元, 同比出现了26.48%的下降趋势。收入方面并未实现增长, 然而投放投入却增加了不少, 利润自然而然受到了挤压。
珀莱雅在5月份又掏了3.51亿元, 再去受让花知晓12.5479%的股权。这样一来, 持股数量升到51%, 终于拿到控制权。商誉一下子就跳到约9.24亿元, 占到总资产的8.5%。花知晓在2025年的营收为17.26亿元, 净利润大概有2.80亿元, 底子确实不差。
但是按照彩妆增量以及原色波塔、彩棠的变动来进行粗略的计算, 花知晓对上半年收入的贡献基本上几乎是可以忽略不计的, 真正的业绩并表工作必须要等到下半年才能完成。目前商誉依然挂着 9.24 亿, 万一未来的业绩达不到预期的要求, 减值风险就已经产生了。
线上直营的营收达到四十点四二亿元, 线上分销的营收达到十点四六亿元, 这两部分的数额加起来, 占到了总营业收入的百分之九十四点七九, 而线下渠道的收入仅仅只有二点七九亿元, 尽管这个数字实现了百分之十三点二十七的增长, 但是从整体规模来看还是显得太小了, 海外市场所贡献的收入为二点九八亿元, 在总收入中的占比还没有到达百分之三的位置, 不过公司方面已经预计在未来的这一年里这项海外收入会实现超过百分之三十的增长。
流量成本几乎是无处可躲掉的, 这是因为线上销售占比达到了百分之九十四而带来的一个结构性问题。
公司在期末时账面上有着五十三点七三亿元的货币资金, 这给了公司一定的试错空间, 但是公司给自己设定的那个“双十”目标, 也就是要在十年之内进入全球前列前十名的那个目标, 现在想要靠着单一的一款大单品已经走不通了。
大家都在问, 珀莱雅这个下半年能不能把销售费用率给降下来? 欢迎大家在评论区里说说你是怎么判断的。如果你觉得这个内容有帮助, 那就点个赞吧, 然后再把它转发给那些一起研究珀莱雅股票的朋友去看一下。
上一篇:雪天盐业总经理董秘同时换岗,百亿重组前高管为何五年四更?
下一篇:最后一页
Copyright© 彩条汇观是面向大众的轻量化财经内容服务平台
本网内容来源于网络,转载为分享交流,不代表本网立场,不对内容真实性做担保。
转载内容版权归原作者所有,若有版权异议,收到通知后将及时下架处理。
电话:010-56213484 举报邮箱:229648466@qq.com
