
在9月13日这一天, 黄仁勋公开说出了自己的看法, 他觉得人工智能正在给许多行业带来非常明显的帮助, 并且他预计英伟达在未来的整整一年时间里, 其芯片卖出的数量将会达到今年销售数字的两倍。 就在同样的一个日期里, 国内的某一家大型科技企业发布了型号叫做960的超节点设备, 还推出了名字为韬定律麒麟9050 Pro的芯片产品, 与此同时苹果公司也拿出了第一款搭配了折叠屏技术的A20 Pro机型。 仅仅在一个白天之内, 有关芯片、算力设施以及终端产品的三件大事一下子全都闹出了巨大的动静, 现在市场上的人们最想要搞清楚的问题就是一个简单的情况, 那就是那些资金究竟应该被放置到哪一个地方去。
到了二零二六年九月的时候, 黄仁勋在公开的地方提到了相关情况, 他说AI技术正在制造业、医疗行业以及金融行业等多个领域里面逐步落实到位, 这种情况并不是说只停留在聊天机器人这个层面就完了。他直接给出了自己的一个判断, 认为是英伟达这家公司未来一年里面的芯片销量数量会达到今年这个数字的两倍之多。 也就在这同时, 他是明确反对把那套关于社交媒体的监管方式直接照搬到人工智能上面去的, 他给出的理由其实十分简单, 就是因为社交媒体这个东西属于产品, 而AI属于底层的支撑技术, 所以他觉得监管机构在处理事务的时候应当只管那些具体的产品方面, 而不需要去管所谓的底层技术环节。
黄仁勋还总是翻来覆去地强调, 要是安全性达不到要求, 那就绝对不能正式发布产品, 他那番话的意思大概就是说, 人工智能相关的商品必须先要通过非常仔细的检验和排查工作, 只有在确认安全措施确实做到了位的前提下才能推向市场使用, 不能只是为了赶上那个发布时间表就把还没准备好、还不成熟的技术硬塞给用户们, 这番话语在相关领域里有着特别厚重的分量, 这是因为眼下的人工智能芯片交货速度本来就快得离谱, 而且用来做测试检查的时间段落还被一再削减和压缩, 所以他这么一说, 就等于给整个供应链的系统按下了暂停键。
国内的那些大型科技企业, 它们在9月13日举办的发布会当中,推出了一种被称为960超节点的全新的AI算力基础设施。其中最为核心的一个变化在于, 这个新硬件的算力卡数量, 相比于上一代的规格直接由一千零二十四张扩容为了四千零九十六张, 这一变动使得总体的算力规模翻了两倍还多。 除此之外, 更为关键的一点是, 该设备首次搭载了NPO近封装光学技术, 这项特定的技术创新方案, 主要就是为了满足和支撑关于一万亿参数规模的模型进行训练操作以及推理分析时的各种高需求状况而言的设计出来的。简单来说, 随着模型变得越来越大, 这张网络就越是需要依赖这种能够进行高速互联的技术手段。
这次还一起发了麒麟9050 Pro这种芯片, 这算是国内大厂隔了六年才出来的高性能旗舰级别的玩意儿, 同时也是全世界头一个真正能用上“韬定律”, 并且用了逻辑折叠办法弄出来的半导体核心部件。 管半导体那个人改了写好的文章, 大家看完之后主要得出来的说法就是一个意思: 等把这些东西折叠起来了以后, 每一小块地方里面装进去的小零件数量确实蹭蹭往上涨, 可实际上测过功耗数据发现, 那些能量消耗的情况完全没像原本猜的那样乱跳, 而是变得比较容易管了。 这一事实直接把行业内以前觉得密度一高功率就必须跟着炸掉这种想当然的看法给打破了。
苹果举办这次发布会的时候, 最吸引人的目光, 其实并不是那款折叠屏手机本身。更关键的焦点,是在它下面的那块A20 Pro芯片上面。这个芯片是采用了新的制程工艺来制作的。它的CPU内核数量从之前的四个提升成了六个。其中包含了两个像桌面处理器一样强大的超大核心, 以及另外四个主打能耗控制的核心。 神经网络引擎的数量也有变化, 现在变成了双芯的设计, 核总数达到了32个。这些硬件主要是为了运行专门针对端侧AI任务而设计的程序。这说明一个很大的信号, 就是苹果公司有意让AI推理的工作不再完全依赖云端服务器进行计算。所以折叠屏这种设备在本地就能支持大模型进行运行。
各大手机终端企业也都趁着这个势头, 集中把折叠屏的新产品给发布了出来, 苹果公司也加入了进来, 这做法等于给整个折叠屏的市场打了一支强心针。对于芯片的生产制造链条来说啊, 因为侧边使用的AI的需求被一下子拉起来了, 所以对那种NAND闪存以及对HBM的需求也就跟着涨上去了。 苹果公司这一次还干了一件非常少见的事情, 它是放弃了短期内讲价的惯例, 直接跟铠侠公司签下了为期3到5年左右的供应NAND的长期协议, 而且里面是不设立价格的上峰的。在存储价格上涨的时期, 这种做法实际上是把相关的花费给固定住了, 这样一来, 提供货物的一方就有了保证。
美光科技打算在二 O 二六年限内, 把高带宽存储器的每月产量提至大约是十万片晶圆的规模, 这个数量比上一年的数字接近了一倍半, 他们做出这样的安排, 目的十分清晰, 就是把那些由于规模问题产生的差距缩小一点, 好去追平海力士还有三星这两家竞争对手的生产能力, 要知道这种内存芯片是人工智能芯片的配套存储部件, 英伟达每卖出一枚图形处理器产品, 都一定会搭配相应的存储器使用, 所以生产能力若是不充足的话, 就会构成制约。
在普通的DRAM方面, 二零二六年的第二季度里, 合约价格出现了明显的上涨。这一情况直接推动了整个DRAM产业的营收出现大幅增长, 环比增加了百分之五十九点五, 最终规模达到了一千五百四十七点三亿美元。 目前的情况是, 从HBM到大家常说的普通DRAM, 再到NAND存储芯片, 整条线上的价格在全面地上涨。对于下游的终端设备厂商以及做云计算服务的厂商而言, 他们面临的采购成本上升带来的压力, 会持续影响到接下来的时间, 起码要传导到二零二七年才可能看到尽头。
根据国信证券做出的测算, 数据的表现非常直白, 全球的人工智能加速器出货量在二零二四年是七十三十六万颗, 然后会增长到两千零三十年时的四十五oo万颗, 年复合增长率大概是在百分之三十五左右, 对应的功耗出现了翻倍式的增长这是在两千零二十三年发生的, 预估在二零3零年会达到一百五十二吉瓦, 每吉瓦建设的成本也在不断地上涨, 主流产品会在二零二十七年超过五百亿美元每吉瓦。
英伟达方面表示, 其超级规模客户大概为数据中心收入贡献了百分之五十的份额。预计在一千九百二十六年的时候。这些客户的资本总支出将要接近八百千亿的大关。放眼全球来看。人工智能领域的资本投入在今年大约是十三万亿美金。 如果把时间跨度定在二零二三年度到二零二六年底这一段期间的话。累计的总投资额差不多会达到两十五千美元这个量级。再往后推, 等到二零三十年来临之前。有关数字很有可能就会进一步攀升至三万多亿四万多万亿美元之间了。但国信证券提醒,2027年起实际落地的算力会低于芯片出货对应的理论算力,因为客户端会积压"待部署库存",芯片订单可能从抢产能变成按项目交付。
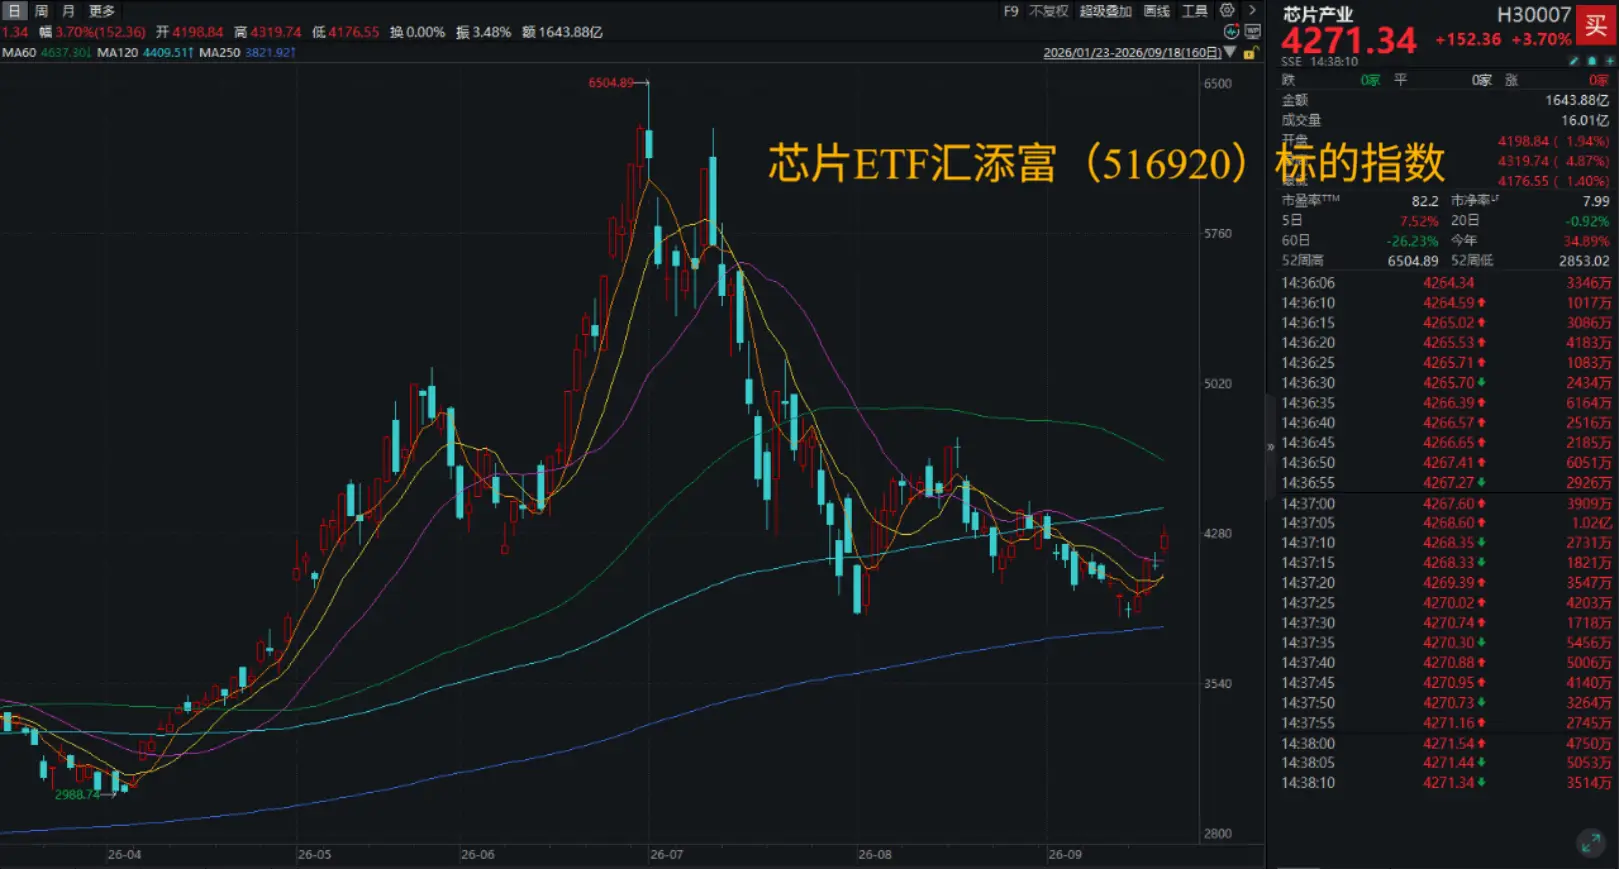
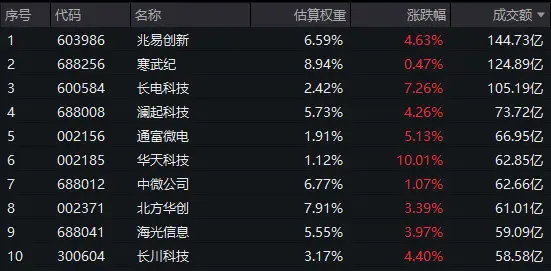
芯片ETF汇添富这玩意儿, 它是用来跟踪中证芯片产业指数的, 那上面塞了50只芯片里头龙头股, 把这些个东西都覆盖了, 像是设备、材料、代工、设计、封测, 全都是它全链条。
Copyright© 彩条汇观是面向大众的轻量化财经内容服务平台
本网内容来源于网络,转载为分享交流,不代表本网立场,不对内容真实性做担保。
转载内容版权归原作者所有,若有版权异议,收到通知后将及时下架处理。
电话:010-56213484 举报邮箱:229648466@qq.com
